Meta’nın Muse ajanı, ekonominin en kârlı zayıf noktalarından birine saldırıyor
Yıllardır abonelik hizmeti sunan şirketler, tüketici davranışındaki basit bir gerçeklikten yararlanıyor
İnsanlar abone olma konusunda, aboneliklerini iptal etme konusunda olduğundan çok daha başarılı.
İnsanlar neye abone olduklarını unutuyor. Hizmetleri kullanmayı bırakıyor ancak ödeme yapmaya devam ediyor. Aylık 9 ya da 15 dolarlık bir ücret, aylar hatta yıllar boyunca kredi kartı ekstresinin içinde fark edilmeden kalabiliyor.
Bu ay Meta Muse’un kullanıma sunulmasıyla birlikte, kişisel yaşamın birçok alanındaki görevleri yerine getirebilen bir yapay zekâ kişisel ajanının, abonelik şişkinliğinin kolay bir hedefi olduğu kısa sürede ortaya çıktı.
Muse, tüketicilerin yinelenen aboneliklerini belirlemelerine ve iptal etmelerine yardımcı olabiliyor. Abonelik yönetimi hizmetleri yıllardır mevcut olsa da Muse, bu özelliği çok daha geniş kapsamlı bir kişisel asistanın içine taşıyor. Bu da unutulmuş düzenli ödemelerin çok daha kolay ortaya çıkarılmasını ve iptal edilmesini sağlayabilir.
Üstelik zamanlama önemli. Mastercard ve FT Strategies tarafından yayımlanan bir rapora göre, ABD’li tüketicilerin yaklaşık yarısı (%44) 2025 yılında abonelik harcamalarını artırdı. Ortalama yıllık harcama 1.887 dolara, yani aylık yaklaşık 157 dolara yükseldi.
Bank of America’nın ödeme verilerine göre abonelik harcamaları temmuz ayında yıllık bazda %7,7 arttı. Bu artış, genel kart harcamalarındaki artıştan daha hızlı gerçekleşti. Eğlence ve perakende abonelikleri toplam harcamaların yaklaşık %43’ünü oluşturdu.
Stanford Üniversitesi’nde ekonomi profesörü ve Stanford Institute for Economic Policy Research direktörü Neale Mahoney, abonelik şirketlerinin tüketicilerin aboneliklerini iptal etmemesinden ne ölçüde yararlandığını araştırdı.
Mahoney, Stanford ekonomistleri Liran Einav ve Ben Klopack ile birlikte kaleme aldığı ve 2025 yılında American Economic Review’de yayımlanan “Selling Subscriptions” makalesindeki verilere atıfta bulunarak, “İnsanlar karar vermeye zorlandığında iptal etme olasılıklarının yaklaşık dört kat daha yüksek olduğunu bulduk” dedi.
Bu ayrım, yapay zekâ ajanlarının dünyasında önem taşıyor.
Stanford araştırmacıları, tüketicilerin atalet göstermesi, yani aboneliklerini iptal etmeyi unutması veya ertelemesi ile iptal işleminin çok fazla zaman ya da çaba gerektirmesi nedeniyle oluşan iptal sürtünmesinin, satıcıların gelirlerini kabaca iki katına çıkarabildiğini tahmin ediyor.
Mahoney, yapay zekâ kişisel ajanlarının her iki unsuru da zayıflatabileceğini söyledi. Ancak her abonelik aynı ölçüde savunmasız değil.
Mahoney’ye göre evcil hayvan maması gibi fiziksel bir aboneliği unutmak zor; çünkü ürün düzenli olarak kapınıza geliyor. Buna karşılık kredi izleme hizmeti gibi dijital bir hizmet, tüketici artık bunu düşünmeyi bıraktıktan çok sonra bile sessizce ücretlendirme yapmaya devam edebiliyor.
Sonuç olarak yapay zekâ kişisel ajanının tüketici psikolojisine müdahalesi, abonelik sektörünün çok ötesinde sonuçlar doğurabilir ve bankaların bugün doğal kabul ettiği finansal hizmetlerin temelindeki karar alma süreçlerini dahi etkileyebilir.
Apollo’nun başekonomisti Torsten Slok geçen hafta yayımladığı bir analizde, “Muse ve benzeri yapay zekâ asistanları, hanehalkının elindeki nakdi kısa süre içinde otomatik olarak %3,3 ila %5,0 faiz ödeyen hesaplara aktarabilir.
Oysa vadesiz hesapların ulusal ortalama getirisi %0,1. Her hane, nakit bakiyelerinden elde ettiği getiriyi optimize etmek için yapay zekâ ajanlarını kullansaydı, bankalar kredi vermek için dayandıkları düşük maliyetli mevduatların büyük bir bölümünü kaybedebilirdi. Bu da tüm finansal sistem açısından sorun yaratırdı” ifadelerini kullandı.
“Hayatın daha büyük bir bölümü düzenli ödemeye dönüşüyor”
Tüketiciler zaten abonelikleri azaltma konusunda daha agresif davranmaya başlamıştı.
Bankalar, kredi birlikleri ve finansal teknoloji şirketlerinin uygulamalarına abonelik yönetimi teknolojisi entegre eden ScribeUp, üyelerinin artık bir yıl öncesine kıyasla iptal işlemi başlatma olasılığının 1,8 kat daha yüksek olduğunu belirtiyor.
Şirketin kurucu ortağı ve CEO’su Jordan Mackler, “Hayatın daha büyük bir bölümü düzenli bir ödemeye dönüşüyor. Bu ödemelerin maliyeti her yıl artıyor ve tüketicilerin neye ödeme yaptıklarının tamamını takip etmesi giderek zorlaşıyor” dedi.
Mackler, bu artışın ScribeUp’ın daha yeni yapay zekâ yeteneklerinden önce başladığını ve tüketici davranışındaki daha geniş kapsamlı bir değişimi yansıttığını söyledi.
Şirkete göre, ortalama bir ScribeUp kullanıcısının artık 12’den fazla düzenli abonelik ödemesi bulunuyor. Kullanıcıların dörtte birinin ise 20 veya daha fazla aboneliği var. Ayrıca en az sekiz aboneliği bulunan kullanıcıların oranı geçen yıl %62’den %71’e yükseldi.
Fiyat artışları abonelikten çıkışı hızlandırabiliyor. Mackler, tek bir satıcıdaki fiyat artışlarının iptalleri %50’ye kadar artırabildiğini söyledi.
Mackler’e göre sağlık ve fitness aboneliklerinde iptal faaliyetleri yıllık bazda en keskin artışı göstererek 3,8 katına çıktı. Bunu video yayın hizmetleri 2,2 kat, haber ve medya hizmetleri 2,1 kat ve müzik yayın hizmetleri 1,9 kat artışla izledi.
Mackler, yapay zekânın ScribeUp’ın tüketicilerin yönetmesine yardımcı olabileceği aboneliklerin sayısını artırdığını söyledi. Şirket şu anda yaklaşık 200 bin farklı düzenli faturalandırma yapan kuruluşu takip ediyor.
Şirket, bu yıl daha yeni ajan tabanlı yeteneklerini eklemeden önce yalnızca birkaç yüz büyük abonelik şirketi için iptal işlemlerini otomatikleştirebiliyordu.
İptal edilen bir aboneliğin ortalama maliyeti aylık 17,39 dolar. Mackler, ScribeUp’ın kullanıcılarına, ödemekte olduklarını fark etmedikleri veya artık ihtiyaç duymadıkları düzenli faturalardan yılda ortalama 300 doların üzerinde tasarruf sağladığını belirtti.
Unutmanın maliyetli ekonomisinin sonu mu?
Abonelik şirketleri zaten önemli ölçüde müşteri kaybıyla karşı karşıya.
Mastercard raporuna göre, belirli bir ay içinde aboneliğini iptal eden veya yenilemeyen abonelerin oranı olan ortalama aylık müşteri kaybı oranı %20.
Ancak araştırmaya katılan ABD’li abonelik şirketlerinin yarısından fazlası, abone tabanlarının en az %10’unun aktif olmadığını söyledi. Başka bir ifadeyle bu müşteriler hâlâ abone durumunda ancak hizmeti aktif olarak kullanmıyor.
Tüketiciler düzenli ödemeler üzerinde daha fazla kontrol sahibi oldukça, abonelik şirketlerinin müşterilerini elde tutmak için daha fazla rekabet etmesi gerekebilir.
Ürün odaklı büyüme ve müşteri bağlılığı konusunda uzmanlaşan Zendesk baş ürün yöneticisi Hitee Chandra Jha, şirketlerin müşterileri iptal ekranına ulaşmadan önce sundukları değeri daha görünür hâle getirmeleri gerekebileceğini söyledi.
Bazı şirketler açısından bu, iptali ya hep ya hiç şeklinde bir karar olmaktan çıkarmak anlamına gelebilir.
Jha, bir diziyi tamamlamış olan yayın hizmeti müşterisine çaresizce indirim sunmak yerine aboneliği dondurma seçeneğinin sunulmasının daha doğru olabileceğini söyledi. Hedefine ulaşmış bir fitness uygulaması kullanıcısının ise daha düşük yoğunluklu bir bakım paketine geçirilebileceğini veya uygulamayla etkileşimini sürdürmesi için başka bir yol sunulabileceğini belirtti.
Abonelik yönetimi şirketi Recurly’nin verileri, bu tür esnekliğin işe yarayabileceğini gösteriyor. Recurly’nin 2026 Aboneliklerin Durumu raporuna göre, 2.200’den fazla işletmedeki 76 milyon benzersiz aboneyi kapsayan analizde, “iptal etmeden önce dondur” seçeneklerinin kullanımının %337 arttığı görüldü. Dondurma seçeneğini kullanan her dört müşteriden üçü ise daha sonra geri döndü.
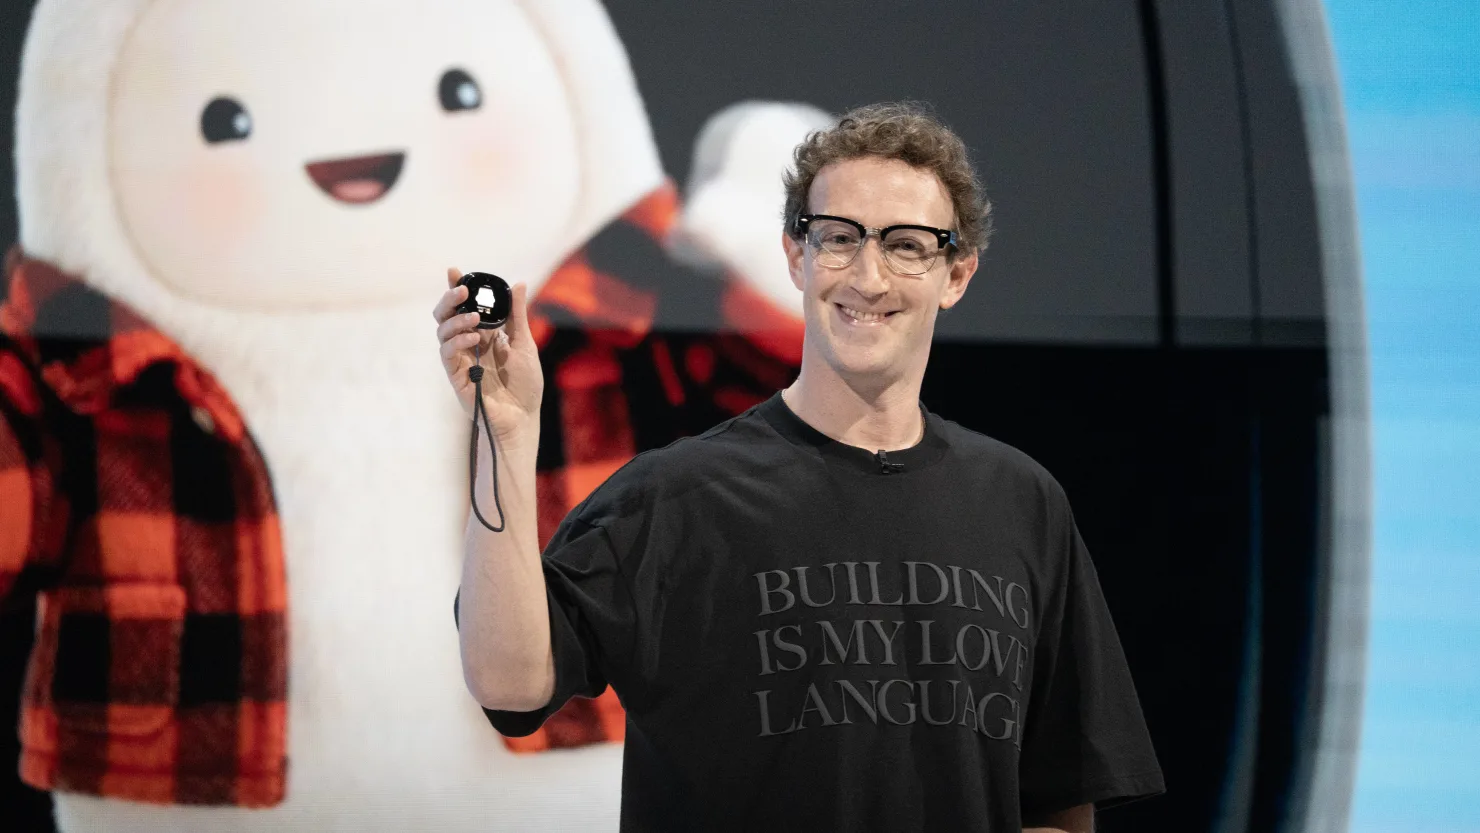
Meta CEO’su Mark Zuckerberg, Muse’u artırılmış gerçeklik gözlüklerinden Muse Charm adlı anahtarlık benzeri cihaza kadar henüz kanıtlanmamış tüketici donanımlarıyla çevrelenecek bir yapay zekâ stratejisinin “merkez unsuru” olarak görüyor. Ancak bu, piyasanın son dönemde Meta’yı gerçekleştirdiği bir bahis olarak ödüllendirdiği bir strateji.
Yapay zekâ, Amazon’un tepkisiyle de karşılaştı. Amazon, Muse’un kendi sitesinde alışveriş yapmasını engelledi ve ajanın erişiminin hizmet koşullarını ihlal ettiğini belirtti.
Ayrıca yapay zekâya finansal bilgilere erişim izni verilmesi konusunda ciddi gizlilik endişeleri bulunuyor. Bununla birlikte Recurly verilerine göre tüketicilerin %43’ü, yapay zekânın aboneliklerini yönetmesi konusunda kendilerini rahat hissedeceklerini söyledi.
Jha, “İptali yalnızca bir kayıp olarak değil, bir geçiş olarak görmek, olgun bir müşteri elde tutma stratejisini savunmacı bir stratejiden ayıran şeydir” dedi.
Jha, “Yapay zekâ destekli iptallere karşı en iyi savunma sürtünme yaratmak değildir” diye ekledi.
Mastercard’ın araştırması da aynı yönde sonuçlara işaret ediyor. Araştırmaya katılan tüketicilerin %74’ü, iptal işlemi kolay olduğunda abone olma ihtimallerinin daha yüksek olduğunu söyledi. %70’i ise yeniden abone olma ihtimallerinin arttığını belirtti.
Bir başka %34’lük kesim, iptal etmek yerine aboneliği geçici olarak durdurma seçeneği sunulması durumunda aboneliğini sürdüreceğini ifade etti.
Yapay zekâ, abonelik sektörünün büyümesinin sonunu getirmek yerine şirketler üzerinde müşterileri sundukları değere ikna etmenin yeni yollarını bulmaları yönünde daha fazla baskı oluşturabilir.
ScribeUp, kullanıcılar hesaplarındaki düzenli ödemelerin gerçekten kendi seçtikleri ödemeler olduğuna güvenmeye başladığında, genel olarak aboneliklere karşı daha rahat davrandıklarını ve toplam abonelik harcamalarını artırdıklarını gözlemledi.
Mackler, “Tüketiciler düzenli ödemeleri kolayca görebileceklerine, yönetebileceklerine ve iptal edebileceklerine güvenirlerse, verilerimiz genel düzenli harcamalarını artırma ve ilk etapta yeni hizmetleri denemeye daha istekli olma ihtimallerinin yüksek olduğunu gösteriyor” dedi.
Mahoney’ye göre daha sağlıklı bir piyasa, tüketicileri yavaşlatmanın yollarına dayanmayan, bunun yerine onlara kendi koşullarıyla hizmette kalabilmeleri için daha fazla seçenek sunan şirketler ortaya çıkarmalı.
Mahoney, “İnsanlar istemedikleri veya çıkamadıkları aboneliklere hapsolduğunda piyasa güçleri sınırlanıyor ve şirketlerin düşük fiyata yüksek kaliteli bir ürün sunmak için teşvikleri azalıyor. Bunun yerine yalnızca kilitlenmiş bir kullanıcı tabanına güvenebilirler” dedi.
Mahoney, bunun yapay zekânın müdahalesiyle ya da doğrudan tüketicinin harekete geçmesiyle gerçekleşmesinin fark etmediğini belirterek, insanlar artık istemedikleri bir şey için ödeme yapmayı bıraktığında ve bu parayı başka yerde harcadığında, “bunun tüketiciler için de piyasalar için de insanların istediği ürünleri üreten şirketler için de iyi olduğunu” söyledi.
“Ekonominin olması gerektiği gibi çalışması işte budur.”
CNBC